

Investment letter
Japanische Aktien: DER YEN BEWEGT SICH – UNSER ANSATZ BLEIBT AUF KURS
08.10.2026

Richard Kaye
Analyst / PortfolioManager
Das Wichtigste in Kürze
- Die direkte US-Intervention zur Stützung des Yen im Sommer – die erste seit 1998 – löste eine kurze, kräftige Aufwertung aus
- Wir sehen dies und die Yen-Schwäche insgesamt als zyklisch, nicht als Ausdruck des langfristigen Anlagepotenzials Japans
- Devisenmärkte lenken aus unserer Sicht eher von unserem Ziel ab, Quality-Growth-Unternehmen zu identifizieren
- Unser Research gilt Unternehmen, die ihre Governance stärken, sich durch Innovation neu erfinden und von der Rückkehr inländischer Anleger profitieren
IST DER SCHWACHE YEN WIRKLICH DAS THEMA?
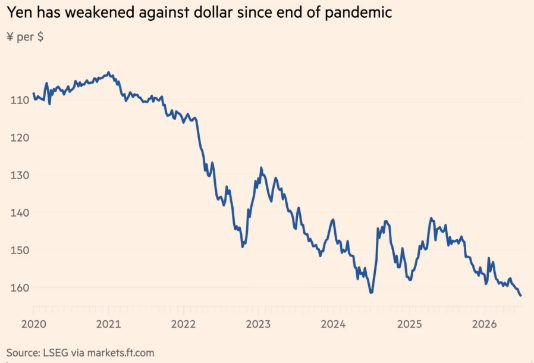
Quelle: “Why the ‘Dirt Cheap’ Yen Is Proving Hard to Fix.” Financial Times, 14. August 2026.
Seit dem Sommer lässt sich die Relevanz des japanischen Yen für die globalen Aktienmärkte nicht mehr ignorieren. Nachdem die Währung gegenüber dem US-Dollar auf den tiefsten Stand seit vier Jahrzehnten gefallen war, kam es zu einer seltenen koordinierten Intervention der USA und Japans. Anleger wie auch politische Entscheidungsträger richteten ihren Blick erneut auf den Yen.1 Seit dem Ende der COVID-19-Pandemie hat der Yen gegenüber dem US-Dollar deutlich an Wert verloren, wie Abbildung 1 zeigt.2 Dieser Rückgang veranlasste auch US-Finanzminister Scott Bessent zu Warnungen. Er erklärte, dass „ungeordnete Yen-Märkte erzwungene Positionsauflösungen auslösen können, die die globalen Märkte destabilisieren könnten“3. Der Yen mag aktuell die Schlagzeilen über Japan bestimmen. Für langfristig orientierte Anleger ist er unserer Ansicht nach jedoch nicht unbedingt das entscheidende Thema.
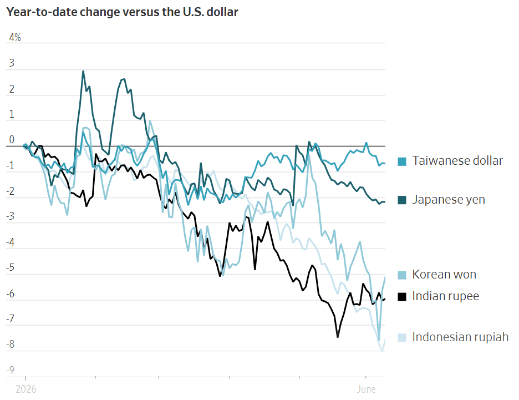
Quelle: “Why Asian Currencies Are Taking a Beating, in Charts.” Wall Street Journal, 13. Juni 2026.
Anderen, nicht an eine Leitwährung gekoppelten asiatischen Währungen erging es ähnlich: Auch sie haben seit Jahresbeginn gegenüber dem US-Dollar an Wert verloren. Trotz eines boomenden Marktes für Halbleiterchips4 fiel der südkoreanische Won nach der Entscheidung des Chipherstellers SK Hynix, sich in den USA an der Börse notieren zu lassen, auf den tiefsten Stand seit 17 Jahren.5 Bereits vor der Intervention hatten andere asiatische Währungen – darunter der Taiwan-Dollar und die indonesische Rupiah – gegenüber dem US-Dollar nachgegeben, wie Abbildung 2 zeigt. Darin spiegelte sich ein Zusammenspiel aus steigenden US-Zinsen, Verwerfungen an den Energiemärkten im Zusammenhang mit der Straße von Hormus und den Ausgaben für Künstliche Intelligenz (KI) wider. Aus unserer Sicht lässt sich die Yen-Schwäche daher nicht als Beleg für ein strukturelles Problem Japans, sondern eher als zyklische Entwicklung verstehen.
Als Quality-Growth-Investor lesen wir aus den Bewegungen des japanischen Yen relativ wenig über die zugrundeliegenden Fundamentaldaten ab, die wir im Rahmen unseres Bottom-up-Ansatzes bei Unternehmen analysieren. Entscheidender ist für uns eher, ob Unternehmen über nachhaltige Wettbewerbsvorteile, Preissetzungsmacht und strukturelles Wachstumspotenzial verfügen – also über jene Quality-Growth-Merkmale, die ihnen nach unserer Einschätzung helfen sollten, Phasen makroökonomischer Verwerfungen und Marktturbulenzen zu überstehen.
Fußnoten
- Setser, Brad. “Why the U.S. Intervened to Prop up Japan’s Yen.” Council on Foreign Relations, 4. August 2026. ↩︎
- Keohane, David, und Ian Smith. “Why the ‘Dirt Cheap’ Yen Is Proving Hard to Fix.” Financial Times, 14. August 2026. ↩︎
- Gale, Alastair, und Greg Ritchie. “Bessent Says a ‘disorderly Yen’ Would Risk Higher U.S. Rates.” Bloomberg, 29. August 2026. ↩︎
- Douglas, Jason. “Why Asian Currencies Are Taking a Beating, in Charts.” Wall Street Journal, 13. Juni 2026. ↩︎
- Tudor, Daniel, und William Sandlund. “Traders Braced for Won Volatility after Blockbuster SK Hynix Listing.” Financial Times, 13. Juli 2026. ↩︎
